
Kdy se stanete plátcem DPH: hranice 2 milionů a lhůta 10 pracovních dnů
Truhlář Tomáš má letos plný kalendář a v listopadu jeho roční obrat přesáhne dva miliony korun. Tím mu začne běžet lhůta, o které hodně živnostníků neví: přihlášku k registraci k DPH musí podat do deseti pracovních dnů. Lhůta přitom běží od překročení, ne od chvíle, kdy si toho všimne. Kdy se kdo stává plátcem, co se do obratu počítá a co hlídat na konci roku, shrnujeme podle pravidel platných k září 2026.
Kdy se musíte stát plátcem DPH?
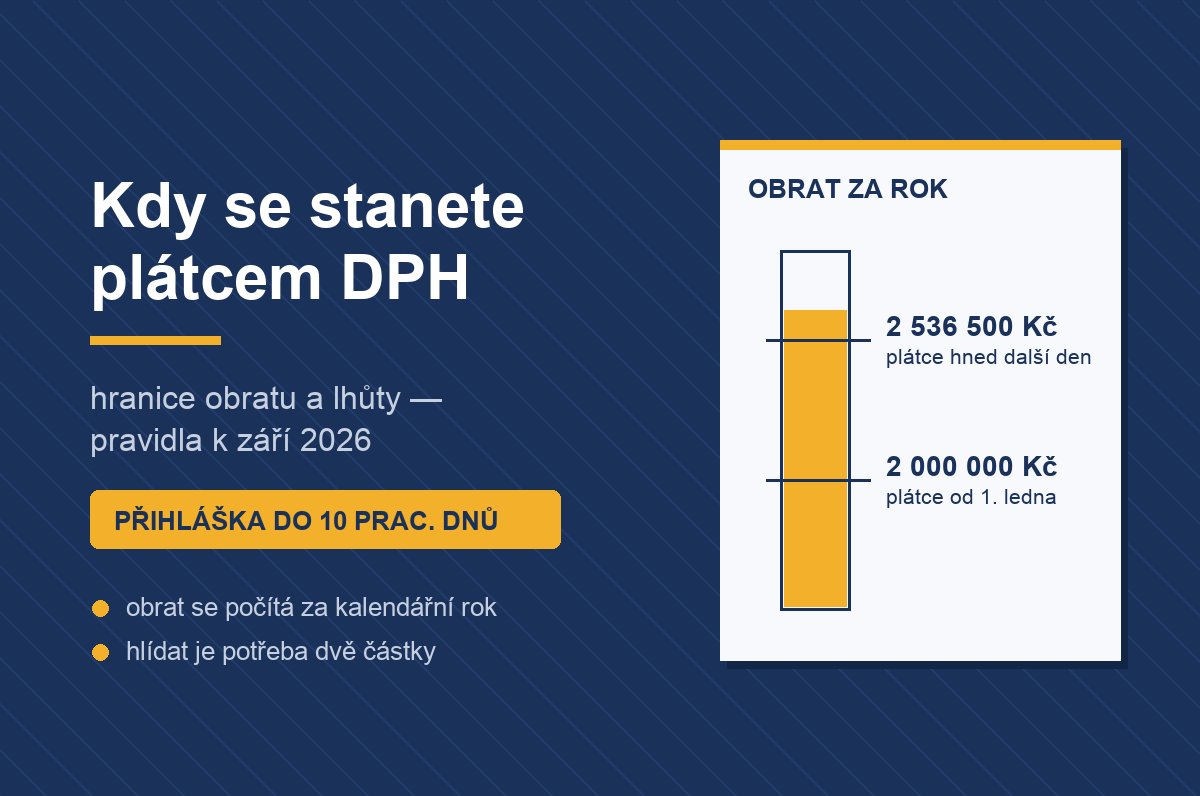
Plátcem DPH se povinně stanete, když váš obrat v tuzemsku za kalendářní rok přesáhne 2 000 000 Kč — plátcem jste pak zpravidla od 1. ledna následujícího roku (výjimky ukazuje tabulka). Obrat přesně 2 000 000 Kč povinnost ještě nezakládá. Pravidlo platí pro každého se sídlem v Česku, kdo samostatně a za účelem pravidelného příjmu vykonává ekonomickou činnost — typicky pro živnostníky a firmy (§ 5 a § 6 odst. 1 zákona č. 235/2004 Sb., o dani z přidané hodnoty).
Hlídat se ale vyplatí dvě částky:
| Obrat v kalendářním roce | Plátcem jste | Přihláška k registraci |
|---|---|---|
| přesáhne 2 000 000 Kč | od 1. ledna následujícího roku | do 10 pracovních dnů ode dne překročení |
| přesáhne 2 000 000 Kč a v přihlášce sdělíte, že chcete být plátcem dřív | ode dne následujícího po překročení | ve stejné lhůtě — v pozdní přihlášce už tuto volbu neuplatníte |
| přesáhne 2 536 500 Kč | ode dne následujícího po překročení | do 10 pracovních dnů ode dne překročení |
Částky platí k září 2026 (§ 6 odst. 1 a 2 a § 94 odst. 1 zákona o DPH). Přihlášku podáváte finančnímu úřadu, a to jen elektronicky; přihláška podaná jinak je neúčinná (§ 101a odst. 2 a 4).
Pozor na staré pravidlo: do konce roku 2024 se obrat sčítal za nejvýše dvanáct bezprostředně předcházejících po sobě jdoucích měsíců, od roku 2025 se počítá za kalendářní rok (zákon č. 461/2024 Sb.). Článek neřeší ty, kdo mají jen plnění osvobozená od daně bez nároku na odpočet — třeba jen nájem bytů (§ 6 odst. 3) —, ani povinnosti, které vznikají bez ohledu na obrat při obchodu se zahraničím, například při pořízení zboží z jiného státu EU (§ 6g). Ke službám ze zahraničí se vracíme jen v otázce na konci.
Co všechno se do obratu počítá?
Obrat tvoří úplaty bez DPH, které vám náleží za uskutečněná plnění s místem plnění v Česku, a to jen za zákonem vyjmenované druhy plnění (§ 4a odst. 1 zákona o DPH). Rozhoduje, kdy jste zboží dodali nebo službu poskytli, ne kdy zákazník zaplatil — do obratu tak patří i zakázka, za kterou peníze ještě nepřišly.
- Počítá se: zdanitelná plnění (běžné tržby za zboží a služby), plnění osvobozená s nárokem na odpočet a také od daně osvobozené finanční a pojišťovací činnosti a osvobozené dodání a nájem nemovitých věcí — tyto osvobozené činnosti ale jen tehdy, když nejde o doplňkovou činnost uskutečňovanou příležitostně (§ 4a odst. 1).
- Nepočítá se: plnění s místem plnění mimo Česko, ostatní plnění osvobozená bez nároku na odpočet (§ 4a odst. 1) a prodej dlouhodobého majetku, pokud takový prodej není nedílnou součástí vaší obvyklé činnosti (§ 4a odst. 3). Když truhlář prodá firemní auto z dlouhodobého majetku a prodej aut není nedílnou součástí jeho obvyklé činnosti, do obratu se to nepočítá; u autopůjčovny, která vozy po čase běžně prodává, to být může.
Tomášův rok: dvě lhůty na konci roku
Lhůta pro přihlášku se počítá v pracovních dnech a začíná běžet dnem, který následuje po překročení obratu (§ 33 odst. 2 zákona č. 280/2009 Sb., daňového řádu).
| Datum | Co se stalo | Co z toho plyne |
|---|---|---|
| čt 12. 11. 2026 | dodáním kuchyňské linky přesáhne roční obrat 2 000 000 Kč | od pátku běží lhůta pro přihlášku |
| pá 27. 11. 2026 | poslední den lhůty (úterý 17. 11. je státní svátek) | Tomáš podá přihlášku a zatím počítá s plátcovstvím od 1. 1. 2027 |
| čt 10. 12. 2026 | předvánoční zakázka zvedne obrat přes 2 536 500 Kč | plátcem je už od pátku 11. 12. 2026; přiznání za prosinec podá do 25. 1. 2027 |
| po 28. 12. 2026 | poslední den lhůty pro novou přihlášku (24.–26. 12. jsou svátky) | přihlášku podává znovu, i když tu listopadovou už podal |
Novou přihlášku po překročení 2 536 500 Kč vyžaduje Generální finanční ředitelství ve své informaci ke změnám v plátcovství od 1. 1. 2025 (z 29. ledna 2025), i když už finanční úřad počítá s plátcovstvím od ledna.
Co se změní, když jste plátcem?
Plátce ze svých zdanitelných plnění zpravidla přiznává DPH (výjimkou je například režim přenesení daňové povinnosti, kdy daň přiznává odběratel), každé období podává přiznání a daň, která mu vyjde, platí finančnímu úřadu. Konkrétně:
- Sazby: základní 21 %, snížená 12 % (§ 47 zákona o DPH).
- Přiznání každý měsíc: zdaňovacím obdobím je kalendářní měsíc (§ 99). Čtvrtletí si lze zvolit při obratu za předchozí rok do 15 000 000 Kč, s oznámením do konce ledna a jen když nejste nespolehlivým plátcem ani skupinou, nikoli však pro rok, v němž vás úřad zaregistroval, ani pro rok následující. Pro ten následující ho úřad může z důvodů hodných zvláštního zřetele povolit na žádost podanou do konce října roku registrace (§ 99a odst. 1 a 3). Přiznání se podává elektronicky do 25 dnů po skončení měsíce, i když žádná daň nevyšla, a daň je splatná týž den; když konec lhůty padne na víkend nebo svátek, posouvá se na nejbližší pracovní den (§ 101 odst. 3 a § 101a zákona o DPH, § 33 odst. 4, § 135 odst. 3 a § 136 odst. 4 daňového řádu).
- Kontrolní hlášení: podává ho plátce, který měl plnění, jež se do hlášení uvádějí — právnická osoba za kalendářní měsíc, fyzická osoba ve lhůtě pro přiznání (§ 101c a § 101e).
- Konec paušálního režimu: kdo se stane plátcem nebo mu vznikne povinnost se k DPH registrovat (registrace identifikované osoby se nepočítá), v paušálním režimu končí uplynutím toho roku a daň za tento rok se už nerovná paušální dani (§ 2a odst. 8 a § 7a odst. 1 písm. c) zákona č. 586/1992 Sb., o daních z příjmů). Kdyby byl Tomáš v paušálním režimu, za rok 2026 by už podával běžné přiznání. Rozdíl mezi paušálním režimem a daňovou evidencí vysvětluje článek Účetnictví, nebo daňová evidence?.
- Odpočet z nákupů před registrací: DPH z plnění přijatých v posledních 12 měsících před vznikem plátcovství si můžete za podmínek pro odpočet uplatnit v prvním přiznání, pokud jsou ke dni vzniku plátcovství stále součástí obchodního majetku — typicky zásoby nebo stroje, ne už spotřebované služby. U dlouhodobého majetku se nárok počítá zvláštním způsobem (§ 79 odst. 1, 6 a 7).
Pro podnikání je nejdůležitější cena. Tomáš prodá domácnosti jídelní stůl se židlemi za 60 500 Kč. Jako neplátce si ponechá celou částku. Jako plátce, který cenu nezvýší, z ní přizná 10 500 Kč DPH (60 500 Kč − 60 500 Kč : 1,21, § 37). Aby mu zůstalo stejně jako dřív, musel by si říct o 73 205 Kč. Zákazník, který je sám plátcem a daň si odečte, zdražení tolik nepocítí; domácnost ho zaplatí celé. Příklad je zjednodušený: neřeší odpočet DPH z nakoupeného materiálu, který výslednou daň snižuje (§ 72), ani sníženou sazbu.
Hranici je lepší vidět v září než v prosinci. Když nám doklady včetně vystavených faktur předáváte průběžně, vidíme, jak se vaše tržby blíží ke dvěma milionům, a můžeme vás na to včas upozornit.
Co když přihlášku nepodáte?
Plátcem jste ze zákona i bez přihlášky, takže daň, kterou jste od toho dne měli přiznat, musíte přiznat, i když jste ji zákazníkům neúčtovali (§ 6 a § 108 odst. 1 zákona o DPH). K dani pak mohou přibýt například:
- pokuta za nesplnění registrační povinnosti až 500 000 Kč (§ 247a daňového řádu),
- pokuta za opožděné přiznání, když zpoždění přesáhne 5 pracovních dnů: 0,05 % stanovené daně (případně daňového odpočtu) za každý následující den prodlení, nejvýše 5 % a 300 000 Kč; pokuta pod 1 000 Kč se nepředepisuje. Kdo přiznání nepodá ani dodatečně, dokud to jde, zaplatí horní hranici 5 %, nejméně 500 Kč (§ 250),
- úrok z prodlení z daně nezaplacené včas, a to od čtvrtého dne po splatnosti (§ 252).
Dá se plátcem stát dobrovolně, nebo z DPH vystoupit?
Dobrovolně se může registrovat i osoba povinná k dani se sídlem nebo provozovnou v Česku, která je pod hranicí, pokud uskutečňuje nebo bude uskutečňovat plnění s nárokem na odpočet a není nespolehlivou osobou; plátcem je ode dne následujícího po oznámení rozhodnutí o registraci (§ 6f odst. 1 a § 94a). Registraci ruší finanční úřad, samotnou žádostí plátcovství nekončí. Požádat o to lze typicky tehdy, když obrat za předchozí ani běžný rok nepřesáhl 2 000 000 Kč a od vzniku plátcovství uplynul alespoň jeden kalendářní rok, u dobrovolného plátce šest měsíců; zákon zná i další důvody (§ 106). Při zrušení registrace se snižuje odpočet uplatněný u majetku, který je ke dni zrušení registrace obchodním majetkem (§ 79a). Jestli se registrace nebo odchod vyplatí, záleží na zákaznících a nákladech konkrétního podnikání.
Časté otázky
Nakupuji reklamu u zahraniční platformy. Týká se mě DPH, i když nejsem plátce? Může. Když jako podnikatel se sídlem v Česku, který není plátcem, přijmete zdanitelnou službu od osoby neusazené v tuzemsku (typicky zahraniční firmy bez české provozovny, která by se plnění účastnila) a místem plnění je Česko (u služeb pro podnikatele základní pravidlo, zákon ale zná výjimky), stáváte se identifikovanou osobou — ode dne přijetí služby, nebo už dnem platby předem, pokud vám z ní vznikne povinnost přiznat daň. Přihlášku podáváte do 15 kalendářních dnů od chvíle, kdy se identifikovanou osobou stanete, daň z takové služby přiznáváte sami — přiznání ale podáváte jen za měsíce, kdy vám povinnost přiznat daň vznikla, a kontrolní hlášení nepodáváte (§ 4 odst. 1 písm. l), § 6h, § 9, § 97, § 101 odst. 5, § 101c a § 108 odst. 3). Plátcem tím nejste a paušální režim vám to neruší (§ 2a odst. 8 zákona o daních z příjmů).
Stačí přihlášku podat až v lednu, když jsem plátcem od 1. ledna? Záleží na tom, kdy jste hranici překročili. Lhůta 10 pracovních dnů běží od překročení obratu, ne od 1. ledna (§ 94 odst. 1 zákona o DPH). Do ledna zasáhne jen při překročení ve druhé polovině prosince: při překročení 16. 12. 2026 končí 4. 1. 2027, při překročení 31. 12. 2026 končí 15. 1. 2027.
Vznikem plátcovství se mění fakturace, měsíční administrativa a často i ceny. Když chcete mít daňovou evidenci nebo účetnictví včetně DPH v rukou někoho, kdo termíny hlídá, podívejte se, jak vedeme účetnictví pro podnikatele.
Máte k tomuto tématu dotaz?
Vyplňte formulář nebo nám rovnou zavolejte +420 732 143 732

Další podobné články
 Podnikatelé

 OSVČ
 Podnikatelé
