
Daňové přiznání OSVČ za rok 2026: jak ho podat sami
- 14.09.2026
- Aktualizováno
- Michal Novák
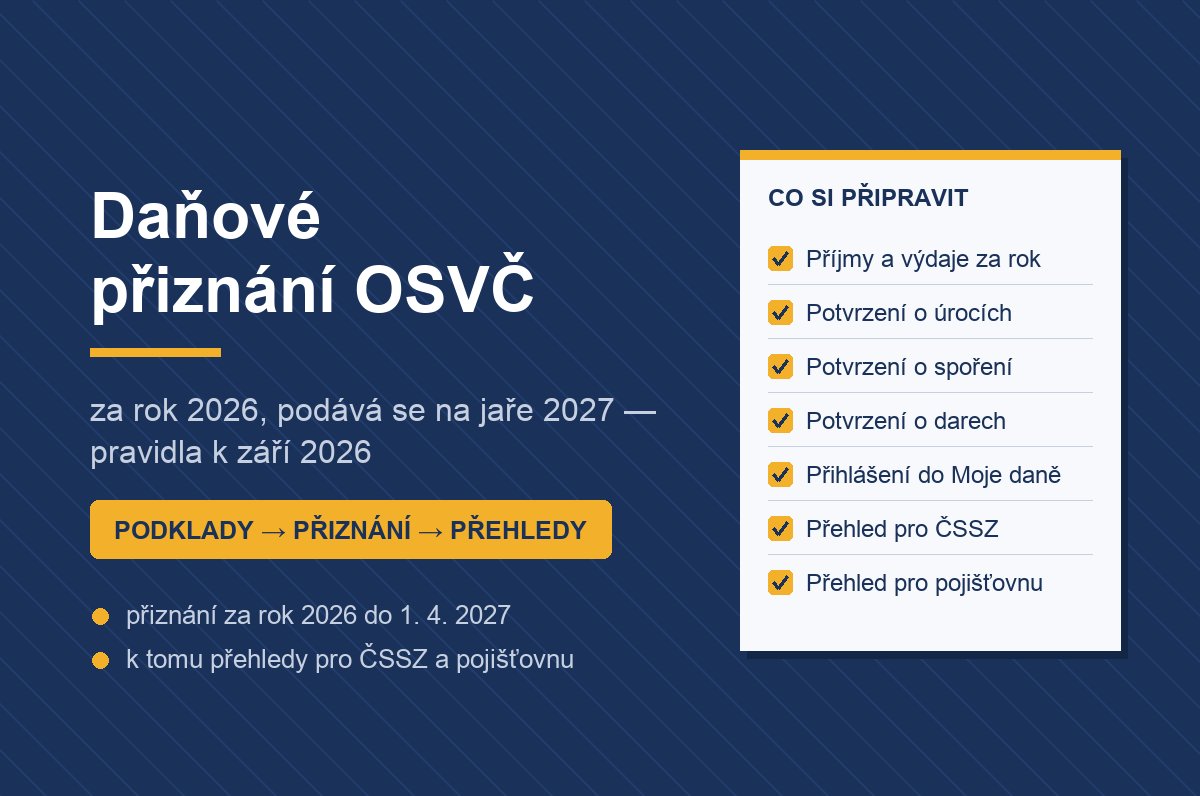
Grafička Lucie podniká třetím rokem. Faktury má v aplikaci, výpisy v bance a potvrzení od penzijní společnosti někde v e-mailu. Přiznání k dani z příjmů za rok 2026 si chce na jaře 2027 podat sama. Zvládnout se to dá, když víte, co kdy podat a kde vzít podklady — podle našeho orientačního odhadu to s paušálními výdaji zabere zhruba jeden až dva pracovní dny, se skutečnými výdaji v daňové evidenci klidně týden. Tady je přehled hlavních kroků pro OSVČ za rok 2026. Pravidla platí k září 2026.
Musíte přiznání vůbec podávat?
Přiznání podáváte, když vaše příjmy za rok přesáhly 50 000 Kč — rozhodují příjmy, ne zisk, a nepočítají se do nich příjmy od daně osvobozené ani příjmy zdaněné srážkovou daní. Podat ho musíte i s nižšími příjmy, pokud vám vyšla daňová ztráta (§ 38g odst. 1 zákona č. 586/1992 Sb., o daních z příjmů). Pozor: přehledy pro sociální a zdravotní pojištění podáváte i tehdy, když přiznání podávat nemusíte — výjimkou je jen situace, kdy se vaše daň rovná paušální dani.
- Podnikáte vedle zaměstnání? Přiznání nemusíte podávat ani tehdy, když máte mzdu od jednoho zaměstnavatele (nebo od více postupně), u všech jste podepsali prohlášení k dani a vaše ostatní příjmy — z podnikání, nájmu a dalších zdrojů, bez osvobozených a srážkově zdaněných — dohromady nepřesáhly 20 000 Kč. I pak ale přiznání podáváte v některých zvláštních případech (§ 38g odst. 2, 4 a 5). Třeba když jste dostali příjmy ze zaměstnání za uplynulá léta, které se podle § 5 odst. 4 nepočítaly do roku, kdy je zaměstnavatel zúčtoval. Nebo když zaměstnavatel oznámil finančnímu úřadu dlužnou daň či neoprávněně vyplacený daňový bonus, které vznikly vaší vinou, případně když vám při navrácení daňové podpory produktu spoření na stáří vznikl příjem ze zaměstnání. Když podmínky výjimky nesplníte, platí obecná hranice 50 000 Kč, do které se počítá i mzda (§ 38g odst. 1 a 2); zvláštní případy výše platí i tak.
- Jste v paušálním režimu? Když se vaše daň rovná paušální dani, přiznání ani přehledy pro ČSSZ a zdravotní pojišťovnu nepodáváte — zákon se na vás dívá, jako byste přiznání podali poslední den lhůty (§ 38lh). Kdo byl aspoň část roku v paušálním režimu, ale jeho daň se za rok paušální dani nerovná, podává přiznání (§ 38g odst. 7) i oba přehledy. Stane se to například tehdy, když se během roku stanete plátcem DPH. Přehled podaný před koncem lhůty se mu přitom počítá, jako by ho podal až poslední den lhůty (§ 15 odst. 1 zákona č. 589/1992 Sb. a § 24 odst. 2 zákona č. 592/1992 Sb.).
Kalendář: kdy co podat a zaplatit
Základní termín pro přiznání za rok 2026 je čtvrtek 1. dubna 2027 a ve stejný den je daň splatná (§ 135 odst. 3 a § 136 odst. 1 daňového řádu).
| Co | Do kdy (za rok 2026) | Komu |
|---|---|---|
| Přiznání k dani z příjmů + zaplatit daň | 1. 4. 2027 | finanční úřad |
| …když do 1. 4. nepodáte a pak podáte elektronicky | 3. 5. 2027 (i platba daně) | finanční úřad |
| …když do 1. 4. nepodáte a pak přiznání podá daňový poradce nebo advokát | 1. 7. 2027 (i platba daně) | finanční úřad |
| Přehled o příjmech a výdajích | 3. 5. 2027 když přiznání podáte elektronicky až po 1. 4.: 3. 6. 2027 když do 1. 4. přiznání nepodáte a pak ho podá daňový poradce: 2. 8. 2027 když přiznání podávat nemusíte, ale přehled podáváte: 2. 8. 2027, protože zákonný termín 31. 7. připadá na sobotu (§ 23a zákona č. 589/1992 Sb.) vše náš výpočet, viz níže | příslušná územní správa sociálního zabezpečení (ÚSSZ) |
| Přehled o výši daňového základu | stejné termíny jako přehled pro ČSSZ když přiznání podávat nemusíte, ale přehled podáváte: 8. 4. 2027 | každá zdravotní pojišťovna, u které jste byli v roce 2026 pojištěni |
| Doplatky pojistného | do 8 dnů od podání přehledu; při pozdním podání a u toho, kdo byl v paušálním režimu, ale jeho daň se paušální dani nerovná, od konce lhůty pro přehled | územní správa sociálního zabezpečení (ÚSSZ) a zdravotní pojišťovna |
Tři věci, na které si dát pozor:
- Elektronické podání samo lhůtu neprodlužuje. Prodloužení na čtyři měsíce kvůli elektronickému podání má jen ten, kdo do 1. dubna nepodal vůbec a pak podá elektronicky (§ 136 odst. 2 písm. a) daňového řádu). Kdo podá v březnu, platí daň zpravidla do 1. dubna.
- Šest měsíců ze zákona jen s poradcem nebo při povinném auditu. Když přiznání podává daňový poradce nebo advokát, platí to jen tehdy, pokud do 1. dubna podané nebylo; bez této podmínky mají šest měsíců ti, kdo musí mít účetní závěrku ověřenou auditorem (§ 136 odst. 2 písm. b) a § 29 odst. 2 daňového řádu). Samotné vedení účetnictví nebo daňové evidence z nikoho poradce nedělá. Jinak může lhůtu prodloužit finanční úřad — na žádost nebo z vlastního podnětu až o 3 měsíce, a když máte i příjmy, které podléhají dani v zahraničí, na žádost i déle (§ 36 odst. 4 daňového řádu, viz Časté otázky).
- Delší lhůtu u přehledu musíte vyznačit. Územní správa sociálního zabezpečení počítá termín podle údajů v přehledu (na tiskopisu za rok 2025 řádky 40 a 41). Že přiznání zpracovává daňový poradce, uvádíte v přehledu pro ČSSZ i pro pojišťovnu (§ 15 odst. 1 zákona č. 589/1992 Sb. a § 24 odst. 2 zákona č. 592/1992 Sb.). Když vám lhůtu pro přiznání prodloužil finanční úřad, podáváte přehledy do měsíce po jejím konci — na tiskopisu ČSSZ za rok 2025 k tomu slouží řádek 42. Termíny přehledů za rok 2026 jsme spočítali stejným pravidlem, jaké ČSSZ a pojišťovny použily u přehledů za rok 2025 — 1. květen 2027 připadá na sobotu a svátek, 31. červenec na sobotu a 1. srpen na neděli, takže se lhůta posouvá na nejbližší pracovní den (§ 23 odst. 3 zákona č. 589/1992 Sb.). Oficiální termíny za rok 2026 jsme k září 2026 na webu ČSSZ ani VZP nenašli, před podáním si je proto ověřte.
Co si připravit a kde to sehnat
Hodně času může zabrat sběr podkladů — proto začněte už v lednu a potvrzení za uplynulý rok si odkládejte, jak přicházejí.
| Podklad | Kdo ho vydá | K čemu |
|---|---|---|
| Daňová evidence za rok včetně majetku a stavu zásob, pohledávek a dluhů k 31. 12., nebo záznamy o příjmech a evidence pohledávek při paušálu | vy (evidence, aplikace, účetní program) | příloha č. 1 — dílčí základ daně ze samostatné činnosti (§ 7) |
| Potvrzení o zdanitelných příjmech ze závislé činnosti | zaměstnavatel (když jste i zaměstnaní) | příjmy ze zaměstnání a sražené zálohy |
| Přehled zaplacených záloh na daň a na pojištění | vy (výpisy z účtu); zálohy na sociální pojištění předvyplní ePortál ČSSZ | zápočet záloh v přiznání a v přehledech |
| Potvrzení o zaplacených úrocích + smlouva o úvěru | banka, stavební spořitelna; u družstevního bydlení i družstvo | odpočet úroků z úvěru na bydlení |
| Potvrzení o zaplacených příspěvcích a pojistném | penzijní společnost, pojišťovna, poskytovatel DIP | odpočet spoření na stáří a pojištění dlouhodobé péče |
| Potvrzení o daru | příjemce daru (třeba nezisková organizace) | odpočet darů |
| Potvrzení zaměstnavatele partnera | zaměstnavatel partnera, se kterým děti vychováváte v jedné domácnosti (když partner zaměstnaný není, napíšete to do přiznání na volný list) | zvýhodnění na děti (kdo z vás ho uplatňuje) |
| Číslo účtu pro vrácení přeplatku | vy (jste-li k dani registrovaní, některý z účtů uvedených při registraci) | žádost o vrácení přeplatku |
Paušál, nebo skutečné výdaje?
Základ daně z podnikání tvoří příjmy snížené o výdaje na jejich dosažení, zajištění a udržení (§ 7 odst. 3 zákona o daních z příjmů). Výdaje uplatníte buď skutečné podle daňové evidence, nebo procentem z příjmů — a pak v nich máte zahrnuté úplně všechny výdaje na podnikání (§ 7 odst. 7 a 8). Kdo vede účetnictví, vychází z výsledku hospodaření (§ 23 odst. 2).
| Druh příjmu ze samostatné činnosti | Paušál | Strop výdajů |
|---|---|---|
| Řemeslná živnost; zemědělství, lesní a vodní hospodářství | 80 % | 1 600 000 Kč |
| Ostatní živnosti | 60 % | 1 200 000 Kč |
| Jiné příjmy ze samostatné činnosti (nezávislé povolání, autorská práva…) | 40 % | 800 000 Kč |
| Nájem majetku, který patří do obchodního majetku | 30 % | 600 000 Kč |
Kdo si za daný rok zvolí paušál, nemůže se u něj dodatečně vrátit ke skutečným výdajům (§ 7 odst. 7). Pro další rok způsob změnit jde, jen se přitom upravuje základ daně za předchozí rok — hlavně o neuhrazené pohledávky, jejichž zaplacení by bylo zdanitelným příjmem, a po daňové evidenci i o neuhrazené dluhy, které by byly výdajem, o nespotřebované zásoby a rezervy. Změna způsobu pro rok 2026 tak může znamenat úpravu základu za rok 2025, a pokud se tím daň za rok 2025 zvýší, i dodatečné přiznání. Kdo ho podá a doplatek zaplatí nejpozději v termínu přiznání za rok 2026, na toho zákon hledí, jako by nebyl v prodlení (§ 23 odst. 8 zákona o daních z příjmů a § 141 odst. 1 daňového řádu). I s paušálem musíte vést záznamy o příjmech a evidenci pohledávek (§ 7 odst. 8).
Nepleťte si paušální výdaje s paušálním režimem: v něm se daň při splnění podmínek rovná pevné paušální dani a přiznání nepodáváte. Co se komu vyplatí, závisí na konkrétních číslech; obecně to rozebírá článek o paušálních výdajích, individuální propočet patří k daňovému poradci.
Slevy a odpočty za rok 2026
Odpočty snižují základ daně. Z toho, co zbude (zaokrouhleno na celé stovky dolů), se počítá daň: 15 %, a z části nad 1 762 812 Kč (36násobek průměrné mzdy pro rok 2026) 23 % (§ 16 zákona o daních z příjmů). Slevy pak snižují už vypočtenou daň. Slevy na manžela, invaliditu a průkaz ZTP/P i zvýhodnění na děti se dají uplatnit i jen za část roku — po dvanáctinách za každý měsíc, na jehož začátku jste podmínky splňovali; zvýhodnění na dítě lze uplatnit už za měsíc, kdy se narodilo (§ 35ba odst. 3 a § 35c odst. 10). Za rok 2026 platí tyto částky (§ 15, 15a, 35ba, 35bb a 35c):
| Co | Kolik (rok 2026) | Podmínka / pozor |
|---|---|---|
| Sleva na poplatníka | 30 840 Kč | každý |
| Sleva na manžela / manželku | 24 840 Kč | jen když s vámi a manželem v domácnosti žije vaše vyživované dítě do 3 let (vlastní, osvojené i dítě manžela) a manžel nemá vlastní příjem nad 68 000 Kč za rok (některé dávky, třeba státní sociální podpora, se do něj nepočítají); na manžela s průkazem ZTP/P dvojnásobek |
| Zvýhodnění na děti | 15 204 / 22 320 / 27 840 Kč | 1. / 2. / 3. a další dítě, na dítě s průkazem ZTP/P dvojnásobek; na totéž dítě za stejný měsíc jen jeden z poplatníků v domácnosti; daňový bonus jen při příjmech z podnikání nebo zaměstnání aspoň 134 400 Kč |
| Invalidita / průkaz ZTP/P | 2 520 / 5 040 / 16 140 Kč | invalidita I.–II. / III. stupně / držitel ZTP/P |
| Dary | až 30 % základu | jen vyjmenovaným příjemcům na zákonem uvedené účely (třeba obcím nebo neziskovým organizacím na zdravotnické, sociální či vzdělávací účely); úhrnem aspoň 1 000 Kč, nebo víc než 2 % základu daně; 30 % platí za roky 2022–2026 (zákon č. 128/2022 Sb.), pro rok 2027 zákon zatím počítá s 15 % |
| Úroky z úvěru na bydlení | až 150 000 Kč | na celou domácnost, při placení jen část roku nejvýš dvanáctina za každý měsíc; když úvěr financoval bytovou potřebu obstaranou před rokem 2021, až 300 000 Kč (u koupě rozhoduje den vkladu vlastnického práva do katastru nemovitostí, ne podpis úvěrové smlouvy); nově i vámi zaplacené částky odpovídající úrokům z úvěru bytového družstva, které připadají na váš podíl (doloží je potvrzení družstva); odpočet má i další zákonné podmínky, například k účelu úvěru a užívání bydlení, u družstva i členství (§ 15 odst. 3 až 5) |
| Penzijní spoření, životní pojištění, DIP, pojištění dlouhodobé péče | až 48 000 Kč | úhrnem za daňově podporované produkty, které splňují zákonné podmínky (třeba u životního pojištění výplata nejdřív v roce vašich 60. narozenin); u penzijního spoření jen část příspěvku nad 1 700 Kč měsíčně; kdo má přiznaný starobní důchod, odečte celé vlastní příspěvky |
| Darování krve | 3 000 Kč za odběr | počítá se jako dar |
Co už neplatí: sleva na studenta, školkovné a odpočty odborových příspěvků a zkoušek za další vzdělávání skončily s rokem 2023.
Jak přiznání podat
Máte-li jako OSVČ zpřístupněnou datovou schránku zřízenou ze zákona, musíte přiznání podat elektronicky (§ 72 odst. 6 daňového řádu) — podle finanční správy tehdy, když v něm uvádíte příjmy ze samostatné činnosti. Podnikatelům zapsaným v živnostenském nebo jiném zákonem stanoveném rejstříku či evidenci ji stát od roku 2023 zřizuje automaticky (autorům nebo umělcům bez takového zápisu ne) a zpřístupní se nejpozději 15. den po doručení přístupových údajů — i když se do ní nikdy nepřihlásíte (§ 4 odst. 1 a § 10 odst. 2 zákona č. 300/2008 Sb.). Elektronicky přitom neznamená jakkoli: přiznání musí odejít jednou z cest, které vyjmenovává § 71 odst. 1 daňového řádu. Formulář odeslaný bez přihlášení či podpisu a potvrzený dodatečně (§ 71 odst. 3) tuhle povinnost nesplní.
- Moje daně (Online finanční úřad) je podle finanční správy nejpohodlnější: vyplníte přiznání v průvodci, systém hlídá chyby a odešlete ho rovnou (www.mojedane.cz). Kopii a čas odeslání pak najdete v sekci Formuláře → Odeslané. Přihlásíte se bankovní identitou, eObčankou, Mobilním klíčem eGovernmentu nebo datovou schránkou — přihlášení si vyzkoušejte s předstihem.
- Datová schránka funguje taky, přiznání ale musí jít ve formátu XML. PDF poslané datovkou patří podle finanční správy k nejčastějším chybám.
- Papír jen tehdy, když povinnost podat elektronicky nemáte. Kdo ji má a podá papírově, dostane výzvu k odstranění vady. Když ve lhůtě z výzvy podá elektronicky, hledí se na přiznání jako na podané řádně a včas; když ne, vzniká pokuta 1 000 Kč, kterou úřad v závažných případech může zvýšit až na 50 000 Kč (§ 74 a § 247a daňového řádu).
Formulář je přiznání k dani z příjmů fyzických osob (tiskopis 25 5405) a podnikání se vyplňuje v příloze č. 1. Přílohy, které nepotřebujete, nepřikládáte.
Přehledy pro ČSSZ a zdravotní pojišťovnu
Z přiznání vychází i pojistné: sociální se počítá nejméně z 55 % a zdravotní z 50 % daňového základu z podnikání, u hlavní činnosti zpravidla aspoň z minimálního vyměřovacího základu. Pro vedlejší činnost, třeba vedle zaměstnání, platí mírnější pravidla, která tenhle návod nerozebírá. Proto po přiznání přijdou na řadu dva přehledy — do měsíce od konce lhůty pro přiznání (§ 15 odst. 1 zákona č. 589/1992 Sb. a § 24 odst. 2 zákona č. 592/1992 Sb.). Kdo přiznání podávat nemusí, ale přehledy podává, má termíny jiné — najdete je v kalendáři výše.
- ČSSZ: kdo má zpřístupněnou datovou schránku zřízenou ze zákona, podává přehled podle ČSSZ elektronicky (papírově jen výjimečně při technických potížích a s vysvětlením), například přes ePortál ČSSZ. Ten podle ČSSZ předvyplní vaše údaje, měsíce podnikání i zaplacené zálohy, takže přehled podáte „během pár minut“.
- Zdravotní pojišťovna: od roku 2026 jen elektronicky, a to pro všechny OSVČ — papír ani sběrné boxy už nejdou (§ 24 odst. 7 zákona č. 592/1992 Sb.).
- Doplatky posíláte do 8 dnů od podání přehledu; kdo ho podá pozdě, počítá osm dní od konce lhůty. Nové zálohy platíte u ČSSZ od měsíce po podání přehledu, u pojišťovny už za měsíc, kdy jste ho podali — při pozdním podání opět podle termínu, kdy jste ho podat měli (§ 14 odst. 6 a § 14a odst. 3 zákona č. 589/1992 Sb., § 8 odst. 2 a 5 zákona č. 592/1992 Sb.). Podle konce lhůty se doplatky i nové zálohy řídí také u toho, kdo byl v paušálním režimu, ale jeho daň se paušální dani nerovná — dříve podaný přehled se mu počítá jako podaný poslední den lhůty (viz výše).
Tip k roku 2026: zákon č. 90/2026 Sb. od července 2026 snížil minimální měsíční vyměřovací základ pro zálohy na sociální pojištění při hlavní činnosti zpět ze 40 % na 35 % průměrné mzdy. S 35 % počítá i pro vyměřovací základ za celý rok 2026 (některé začínající OSVČ mají minimum nižší). Podle ČSSZ se zálohy zaplacené v lednu až červnu z vyššího minima započtou v přehledu za rok 2026. Kdo za leden až červen platil předepsané minimum 5 720 Kč, může ale o vrácení částky, o kterou zaplacené zálohy převyšují zálohy přepočtené podle nové úpravy, požádat i bez čekání na přehled — písemně u územní správy sociálního zabezpečení do 31. prosince 2026, třeba datovou schránkou nebo e-mailem s uznávaným elektronickým podpisem. Vrácená částka se pak do zaplacených záloh za rok 2026 nezapočítá.
Po odeslání: zaplatit, zálohy, přeplatek
- Daň je splatná do konce lhůty pro přiznání. Zálohy zaplacené během roku se na ni započtou — ty zaplacené pozdě jen tehdy, když jste je uhradili do lhůty pro přiznání (§ 38a odst. 1 zákona o daních z příjmů). Kdo daň pošle pozdě, platí od 4. dne po splatnosti úrok z prodlení (§ 252 daňového řádu).
- Zálohy na daň se řídí poslední známou daňovou povinností, typicky daní z posledního přiznání: do 30 000 Kč se neplatí, do 150 000 Kč dvakrát ročně, nad 150 000 Kč čtyřikrát. Kdo má i mzdu, ze které měl zaměstnavatel povinnost srážet zálohy, a dílčí základ ze zaměstnání tvoří aspoň polovinu celkového základu daně, zálohy neplatí; při podílu 15 % a víc, ale pod 50 %, platí poloviční (§ 38a odst. 2 až 5). Podrobně v článku o zálohách na daň z příjmů.
- Přeplatek vám finanční úřad na žádost vrátí do 30 dnů, pokud ho nemusí použít na jiný váš daňový nedoplatek (stačí kolonka v přiznání; pro částky pod 200 Kč platí zvláštní pravidla) (§ 154, § 155 a § 155b daňového řádu). Výměr daně se ale považuje za doručený až posledním dnem lhůty pro přiznání (§ 140 odst. 2), a proto finanční správa žádost podanou s přiznáním dřív bere, jako by přišla právě ten den. I u přiznání podaného v únoru se proto přeplatek vrací až po 1. dubnu — přeplatky za rok 2025 finanční správa vracela nejpozději do 4. května 2026.
- Chyba? Do konce lhůty můžete podat opravné přiznání, pak už jen dodatečné. Když má daň vyjít vyšší, musíte dodatečné přiznání podat do konce měsíce po měsíci, kdy jste chybu zjistili, a doplatek zaplatit ve stejné lhůtě (§ 138 a 141 daňového řádu). Změní-li se tím zisk z podnikání, přijdou na řadu i opravné přehledy. Vyjde-li vyšší vyměřovací základ pro sociální pojištění, podáte územní správě sociálního zabezpečení opravný přehled do 8 dnů od zjištění a rozdíl doplatíte do 8 dnů ode dne, kdy jste ho podali nebo měli podat; zdravotní pojišťovně ohlásíte změnu do 8 dnů a dlužné pojistné doplatíte do 30 dnů od zjištění (§ 15 odst. 2 zákona č. 589/1992 Sb., § 24 odst. 3 zákona č. 592/1992 Sb.). Oprava darů, úroků nebo slev přehledy nemění — pojistné se počítá jen z podnikání.
Když se s přiznáním zpozdíte o víc než 5 pracovních dnů, přijde pokuta 0,05 % stanovené daně za každý následující den prodlení (u daňové ztráty 0,01 % ztráty), nejvýše 5 % a nejvýš 300 000 Kč. Pod 1 000 Kč se nepředepisuje a při podání do 30 dnů je poloviční, pokud u vás úřad v tom roce do vydání výměru nezjistil jiné zpoždění s daňovým tvrzením, třeba s přiznáním k DPH (§ 250 daňového řádu).
Kolik času vám to zabere
V materiálech finanční správy jsme oficiální údaj o tom, jak dlouho trvá vyplnit přiznání, nenašli. Tohle je náš orientační odhad pro člověka, který to dělá sám a poprvé — včetně zjišťování, co všechno je potřeba, a dohledávání chybějících dokladů:
| Situace | Odhad času |
|---|---|
| Paušální výdaje, žádné další slevy ani odpočty | 5–8 hodin |
| Paušál + děti, hypotéka nebo penzijní spoření | 8–12 hodin |
| Skutečné výdaje v daňové evidenci (uzavření roku, stav k 31. 12., kontrola dokladů) | 3–5 pracovních dnů |
| Navíc zaměstnání, pronájem nebo příjmy ze zahraničí | + 5–10 hodin |
Do času počítáme sběr a dohledání podkladů, vyplnění přiznání i obou přehledů. Nepočítáme čekání, než vám chybějící potvrzení, třeba o zaplacených úrocích nebo o příspěvcích na penzijní spoření, pošle banka nebo penzijní společnost — o to se všechno protáhne. Druhý rok to bývá rychlejší — největší rozdíl podle nás dělá, jestli evidenci vedete průběžně, nebo ji v březnu skládáte z krabice účtenek.
Když se evidence vede průběžně, nemusíte v březnu skládat doklady za celý rok. Daňovou evidenci pro podnikatele vedeme.
Časté otázky
Musím něco podávat, když jsem skoro nic nevydělala? Přiznání zpravidla ne, pokud vaše příjmy za rok (bez osvobozených a srážkově zdaněných) nepřesáhly 50 000 Kč a nevykazujete ztrátu (§ 38g odst. 1 zákona o daních z příjmů). Podat ho ale musíte třeba tehdy, když jste byli v paušálním režimu a vaše daň se paušální dani nerovná (§ 38g odst. 7), nebo v některém ze zvláštních případů u zaměstnanců popsaných výše. Přehledy ale podáváte i bez přiznání, pokud se vaše daň nerovná paušální dani — zdravotní pojišťovně do 8. dubna 2027 (§ 24 odst. 2 zákona č. 592/1992 Sb.) a územní správě sociálního zabezpečení do 31. července 2027 (§ 23a zákona č. 589/1992 Sb.). To je sobota, takže podle našeho výpočtu termín připadne na pondělí 2. srpna 2027 (§ 23 odst. 3 téhož zákona); oficiální termín si ověřte na webu ČSSZ.
Můžu si lhůtu pro přiznání prodloužit? Finanční úřad ji může na žádost podanou před jejím koncem prodloužit až o 3 měsíce, a když máte i příjmy, které podléhají dani v zahraničí, v odůvodněných případech až na 10 měsíců po skončení roku (§ 36 daňového řádu). Kdo chce zároveň využít delší lhůtu pro elektronické podání nebo pro poradce, musí to podle zákona v žádosti uvést, jinak úřad vychází ze základní lhůty (§ 136 odst. 6).
Tenhle návod popisuje obecná pravidla. Co se vyplatí právě vám — třeba volba mezi paušálem a skutečnými výdaji —, je individuální daňová rada, se kterou vám pomůže daňový poradce.
Máte k tomuto tématu dotaz?
Vyplňte formulář nebo nám rovnou zavolejte +420 732 143 732
Další podobné články
 Podnikatelé

 Podnikatelé
 Podnikatelé
