
Mzda, nebo dividenda? Jak si majitel s.r.o. vyplácí peníze z firmy
Martina má grafické studio jako s.r.o., je jedinou společnicí i jednatelkou a na firemním účtu se jí letos sešlo 600 000 Kč. Polovinu by si ráda poslala na svůj účet, vždyť je to její firma. Tak jednoduché to ale není: peníze patří firmě a ven se dostanou jen několika řádnými cestami, z nichž každá se daní jinak. Tady je pět věcí, které by měl znát každý majitel s.r.o. Pravidla platí k říjnu 2026.
1. Je to vaše firma. Jsou to ale i vaše peníze?
Nejsou. S.r.o. je právnická osoba a peníze na jejím účtu patří jí, ne společníkovi. Firma navíc nesmí společníkovi nic poskytnout zadarmo, s výjimkami, jako jsou obvyklé příležitostné dary (§ 20 občanského zákoníku, § 40 odst. 5 zákona o obchodních korporacích).
Řádně si majitel peníze vyplácí hlavně dvěma způsoby: jako odměnu za práci, u majitele, který firmu sám řídí, typicky jako odměnu jednatele, nebo jako podíl na zisku, lidově dividendu. Další cesty, třeba nájemné nebo úroky ze zápůjčky, kterou firmě poskytnete, tento článek neřeší. A zápůjčka od firmy výplatou není, peníze jí musíte vrátit.
2. Odměna jednatele: pro firmu náklad, pro vás odvody
Odměna jednatele i mzda jsou pro firmu zpravidla daňovým nákladem a snižují její základ daně, vy z nich ale platíte daň z příjmů a pojistné jako zaměstnanec. Odměnu jednatele je potřeba sjednat v písemné smlouvě o výkonu funkce, kterou schválí valná hromada, ve firmě s jediným společníkem tento společník. Pokud jste jediný společník a firmu při podpisu zastupujete sami, musí mít smlouva úředně ověřené podpisy. Bez schválené smlouvy zákon zásadně počítá s tím, že funkci vykonáváte bezplatně (§ 12, § 13 a § 59 zákona o obchodních korporacích).
Daň z odměny je 15 %, z části základu daně nad 36násobek průměrné mzdy 23 %, a lze u ní uplatnit základní slevu na poplatníka 30 840 Kč ročně (průběžně u firmy, pokud podepíšete prohlášení k dani, jinak až po skončení roku). Pojistné platí firma i vy, sazby ukazuje tabulka níže. Zdravotní pojištění se platí i z malých odměn, sociální jen tehdy, když odměna zakládá účast na nemocenském pojištění (§ 16 a § 35ba zákona o daních z příjmů, § 5 a § 7 zákona č. 589/1992 Sb., § 2 zákona č. 592/1992 Sb., § 5 a § 9 zákona č. 48/1997 Sb.).
Pozor na nízké odměny: zdravotní pojištění se platí nejméně z minimální mzdy. V roce 2026 je to z 22 400 Kč, tedy aspoň 3 024 Kč za celý měsíc, od ledna 2027 z 24 900 Kč, tedy 3 362 Kč. Rozdíl doplácí jednatel přes firmu, a pokud má víc zaměstnavatelů, přes toho, kterého si zvolí. Výjimku mají třeba ti, za které platí pojistné stát, nebo kdo je zároveň OSVČ a platí zálohy aspoň z minima pro OSVČ, pokud to trvá celý měsíc (§ 3 zákona č. 592/1992 Sb., sdělení MPSV č. 356/2025 Sb. a č. 171/2026 Sb.).
Pojistné, které firma k odměně platí, je jejím daňovým nákladem až po zaplacení. Do nákladů období, za které se platí, patří u firmy s účetnictvím zpravidla jen tehdy, když ho zaplatí nejpozději do konce měsíce po skončení tohoto zdaňovacího období, později zaplacené je nákladem až v období zaplacení (§ 24 odst. 2 písm. f) zákona o daních z příjmů). Odměna navíc znamená mzdovou agendu, mimo jiné odvody, každý měsíc jednotné měsíční hlášení a přehled pro zdravotní pojišťovnu. Co obnáší, popisuje článek Zpracování mezd, převzít ji umíme v rámci externího zpracování mezd.
Zákonné pojištění odpovědnosti zaměstnavatele, placené čtvrtletně zpravidla Kooperativě, smlouva o výkonu funkce nezakládá. Vzniká až prvním pracovněprávním vztahem ve firmě, třeba s prvním zaměstnancem nebo první dohodou o provedení práce (vyhláška č. 125/1993 Sb.).
3. Podíl na zisku: kdy a kolik si smíte vyplatit?
Podíl na zisku se vyplácí ze zisku po zdanění podle účetní závěrky, kterou schválila valná hromada. Do nákladů si ho firma dát nemůže, takže na rozdíl od odměny nesnižuje její daň z příjmů právnických osob se sazbou 21 %. Z vypláceného podílu pak srazí 15 % daně a odvede ji finančnímu úřadu. Pokud jste fyzická osoba a český daňový rezident, je tím daň vyřízená a do daňového přiznání podíl neuvádíte (§ 34 zákona o obchodních korporacích, § 21, § 25, § 36 a § 38d zákona o daních z příjmů).
Rozdělit lze nejvýš výsledek hospodaření posledního skončeného účetního období a minulých let a fondy, které firma může volně použít, po odečtení povinných přídělů do fondů. Vlastní kapitál přitom nesmí klesnout pod základní kapitál a nerozdělitelné fondy a výplata nesmí firmu přivést do úpadku. O rozdělení zisku rozhoduje valná hromada (u jednočlenné s.r.o. jediný společník), o výplatě jednatel, a podíly z rozdělení, které je v rozporu se zákonem, se nevyplácejí. Ze zisku běžného roku lze během roku zpravidla vyplácet jen zálohy podle mezitímní účetní závěrky. Pokud zálohy nepokryje zisk k rozdělení podle řádné nebo mimořádné závěrky nebo valná hromada o jeho rozdělení nerozhodne, musí se vrátit do 3 měsíců ode dne, kdy byla závěrka schválena nebo schválena být měla (§ 34, § 35 a § 40 zákona o obchodních korporacích). Co dalšího závěrka obnáší, popisuje článek Vedení účetnictví.
Z podílu na zisku se neplatí sociální ani zdravotní pojištění, takže na rozdíl od odměny, která zakládá účast na nemocenském pojištění, nepřispívá na váš důchod ani nemocenskou. Kdo ale má trvalý pobyt v Česku, celý měsíc nemá příjmy ze zaměstnání ani ze samostatné činnosti a neplatí za něj stát, platí si zdravotní pojištění zpravidla sám jako osoba bez zdanitelných příjmů: v roce 2026 3 024 Kč měsíčně, od ledna 2027 3 362 Kč (§ 5 zákona č. 48/1997 Sb., § 3b zákona č. 592/1992 Sb.).
4. Co vyjde levněji: odměna, nebo podíl na zisku?
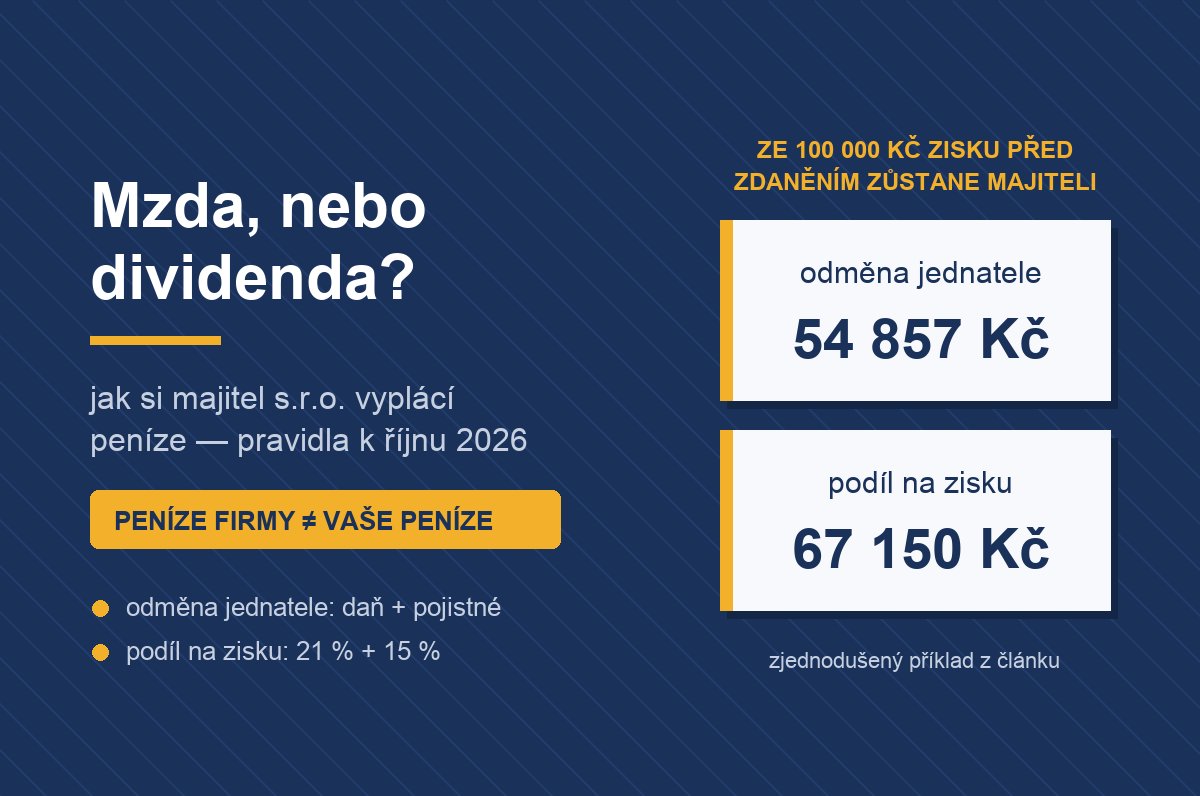
Vezměme 100 000 Kč zisku před zdaněním, které může firma buď vyplatit jako odměnu i s odvody, nebo zdanit a rozdělit jako podíl na zisku. V našem příkladu vám víc zůstane z podílu na zisku. Samotné sazby ale o výhodnosti nerozhodují. Zjednodušeně to vychází takhle:
| 100 000 Kč zisku před zdaněním | Odměna jednatele | Podíl na zisku |
|---|---|---|
| daň z příjmů firmy 21 % | 0 Kč (je to náklad) | 21 000 Kč |
| pojistné placené firmou (sociální 24,8 %, zdravotní 9 %) | 25 262 Kč | 0 Kč |
| hrubá odměna, nebo podíl před srážkou daně | 74 738 Kč | 79 000 Kč |
| pojistné placené majitelem (sociální 7,1 %, zdravotní 4,5 %) | 8 670 Kč | 0 Kč |
| daň z příjmů majitele 15 % | 11 211 Kč | 11 850 Kč |
| majiteli zůstane | 54 857 Kč | 67 150 Kč |
Výpočet je zjednodušený: odměna je vyplacená za jeden měsíc a zakládá účast na nemocenském pojištění, zisk se rovná základu daně, sazba daně je 15 %, bez slevy na poplatníka a bez případného zdravotního pojištění z minima (u podílu platby osoby bez zdanitelných příjmů). Částky jsou zaokrouhlené na celé koruny bez zaokrouhlovacích pravidel předpisů.
Proč tedy nevyplácet jen podíl na zisku?
- Podíl potřebuje zisk a schválenou závěrku. Odměnu lze vyplácet průběžně každý měsíc.
- Pojistné a důchod. Z podílu na důchod ani nemocenskou nepřispíváte a bez dalších příjmů můžete být osobou bez zdanitelných příjmů, která si zdravotní pojištění platí sama.
- Sleva na poplatníka 30 840 Kč ročně se uplatní u odměny, srážkovou daň z podílu nesnižuje.
U menších částek se proto rozdíl zmenšuje: kdo nemá jiné příjmy a neplatí za něj stát, platí zdravotní pojištění typicky aspoň z minimální mzdy u obou cest, a se slevou na poplatníka může vyjít lépe odměna.
Obě cesty se dají kombinovat. Jaký poměr dává smysl právě vám, záleží na výši zisku, dalších příjmech i na tom, jak chcete mít zajištěný důchod. Spočítat ho s vašimi čísly patří daňovému poradci.
A Martina? Kolik může vybrat jako podíl na zisku, neurčuje zůstatek na účtu, ale zisk podle závěrky a zákonné limity. Podle schválené závěrky za rok 2025 může firma zisk rozdělit do konce roku 2026, potom už jen podle novější závěrky. Ze zisku letošního roku jde zpravidla jen záloha podle mezitímní závěrky. Na odměnu jednatelky potřebuje schválenou smlouvu o výkonu funkce, a když ji za firmu podepisuje sama, s úředně ověřenými podpisy (§ 13, § 34, § 35 a § 59 zákona o obchodních korporacích).
Mzdy včetně odměn jednatelů pro klienty zpracováváme a výplatu podílu na zisku jim zaúčtujeme i se srážkovou daní.
5. Tři chyby, kterým se vyplatí vyhnout
- Výběry „na sebe“ bez právního důvodu. Peníze, které si z firemního účtu nebo pokladny vezmete jen tak, nejsou odměna ani podíl na zisku. Firma za vámi má pohledávku a peníze jí musíte vrátit (§ 2991 občanského zákoníku).
- Schválený podíl, který zůstal ve firmě. Daň z podílu firma sráží při výplatě, nejpozději ale do konce třetího měsíce po měsíci, kdy valná hromada schválila závěrku a rozhodla o rozdělení zisku. Když podíl do té doby nevyplatí, má se v běžném případě za to, že daň srazila poslední den lhůty (výjimky má zákon třeba pro výplatu, kterou statutární orgán odmítl), a odvést ji pak musí zpravidla do konce dalšího měsíce. Po červnové valné hromadě se tak daň počítá jako sražená nejpozději 30. září, i když podíl zůstal ve firmě (§ 38d zákona o daních z příjmů).
- Odměna jednatele bez schválené smlouvy nebo na fakturu. Bez schválené smlouvy o výkonu funkce (u jediného společníka, který za firmu podepisuje sám, s úředně ověřenými podpisy) zákon zásadně počítá s tím, že funkci vykonáváte bezplatně. A faktura z odměny příjem z podnikání neudělá: zákon odměnu člena orgánu firmy řadí mezi příjmy ze závislé činnosti (§ 13 a § 59 zákona o obchodních korporacích, § 6 odst. 1 písm. c) zákona o daních z příjmů).
Časté otázky
Co je výhodnější, mzda, nebo dividenda? Obecně to říct nejde. V našem příkladu spolknou daně a pojistné zhruba 45 % peněz, které firma na odměnu vynaloží, u podílu na zisku necelých 33 %. Odměna ale může zakládat účast na důchodovém a nemocenském pojištění, uplatní se u ní sleva na poplatníka a nepotřebuje schválenou závěrku ani zisk k rozdělení. Konkrétní poměr spočítá daňový poradce.
Platím z podílu na zisku zdravotní pojištění? Ne, z podílu na zisku se sociální ani zdravotní pojištění neplatí. Když ale máte trvalý pobyt v Česku, celý měsíc nemáte příjmy ze zaměstnání ani ze samostatné činnosti a neplatí za vás stát, platíte zdravotní pojištění zpravidla sami jako osoba bez zdanitelných příjmů, v roce 2026 3 024 Kč měsíčně.
Máte k tomuto tématu dotaz?
Vyplňte formulář nebo nám rovnou zavolejte +420 732 143 732

Další podobné články
 Podnikatelé

 Podnikatelé
 Podnikatelé
