
Nový plátce DPH: faktury, přiznání a kontrolní hlášení v prvních měsících
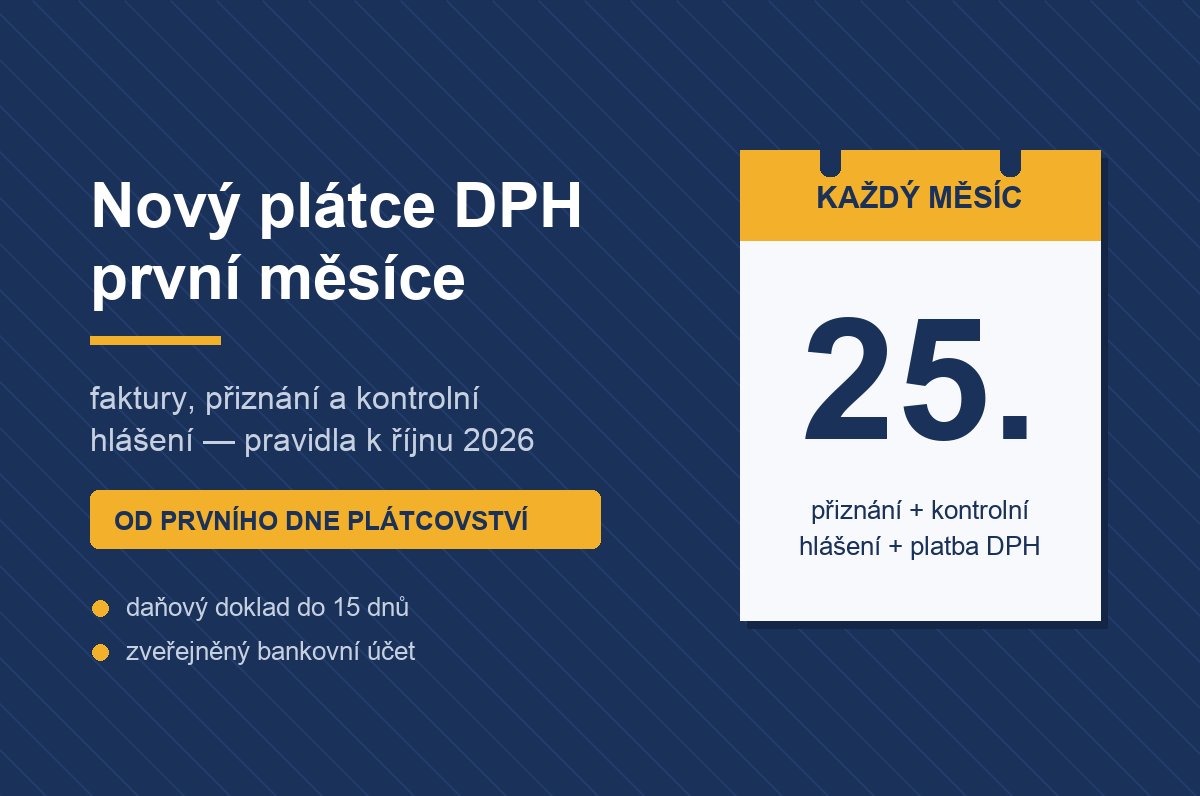
Truhlář Ondřej má za sebou tak dobrý rok, že jeho obrat v tuzemsku za rok 2026 ve čtvrtek 1. 10. překročil hranici 2 536 500 Kč a od pátku 2. 10. 2026 je plátcem. Pravidla vzniku plátcovství vysvětluje náš článek Kdy se stanete plátcem DPH. Přihláškou to ale nekončí, teprve tím všechno začíná. Od toho dne jinak vystavuje faktury, každý měsíc ho čeká termín pro přiznání a zpravidla i kontrolní hlášení s vlastními pokutami. A vyplatí se mít v pořádku i bankovní účet. Co nového plátce čeká v prvních měsících, shrnujeme podle pravidel platných k říjnu 2026.
Co se mění na fakturách?
Jako plátce vystavujete daňový doklad, když dodáváte zboží nebo službu jinému podnikateli (osobě povinné k dani) nebo právnické osobě, s výjimkou plnění osvobozených od daně bez nároku na odpočet. U běžného tuzemského prodeje ho vystavujete do 15 dnů ode dne, kdy vám vznikla povinnost přiznat daň. U osvobozeného dodání zboží do jiného státu EU a u některých služeb do zahraničí běží 15 dnů až od konce měsíce, ve kterém se plnění uskutečnilo (§ 28 odst. 1 písm. a), odst. 3, 8 a 9 zákona č. 235/2004 Sb., o dani z přidané hodnoty). Povinnost přiznat daň vzniká dnem uskutečnění plnění. Když dostanete zaplaceno předem, vzniká už dnem přijetí platby, pokud je v tu chvíli dostatečně jasné, co dodáte, v jaké sazbě a kde (§ 20a). Na takovou zálohu vystavujete daňový doklad ve stejné lhůtě, a pokud se den přijetí platby liší ode dne vystavení dokladu, uvádíte ho na dokladu (§ 28 odst. 1 písm. d) a § 29 odst. 1 písm. h)).
Daňový doklad musí obsahovat hlavně (§ 29 odst. 1):
- vaše jméno nebo firmu, sídlo a DIČ, totéž o odběrateli (DIČ jen tehdy, když ho má),
- evidenční číslo dokladu, rozsah a předmět plnění,
- den vystavení a den uskutečnění plnění, pokud se liší,
- jednotkovou cenu bez daně a slevu, pokud není obsažena v jednotkové ceně, dále základ daně, sazbu a výši daně v korunách.
Když celková částka na dokladu nepřesáhne 10 000 Kč, stačí zjednodušený daňový doklad. Neplatí to například v režimu přenesení daňové povinnosti nebo u osvobozeného dodání zboží do jiného státu EU (§ 30). Doklad může být papírový i elektronický, elektronický ale jen se souhlasem odběratele (§ 26). Vystavené daňové doklady uchováváte 10 let od konce zdaňovacího období, ve kterém se plnění uskutečnilo, a jako plátce také ty přijaté (§ 35).
Ondřejův příklad: v pondělí 5. 10. 2026 prodá a předá firmě hotový jednací stůl se skříněmi do kanceláře, bez montáže. Dnem dodání zboží je plnění uskutečněné (§ 21 odst. 1 písm. a)) a daňový doklad musí Ondřej vystavit nejpozději v úterý 20. 10. 2026.
| Faktura za nábytek | Částka |
|---|---|
| základ daně | 100 000 Kč |
| DPH 21 % | 21 000 Kč |
| celkem k úhradě | 121 000 Kč |
Sazby 21 % a 12 % platí k říjnu 2026 (§ 47). Daň 21 000 Kč Ondřej přizná za říjen, i kdyby mu firma zaplatila až v listopadu. Pozdější úhrada faktury období, za které Ondřej daň přizná, nemění.
Kdy podávat přiznání a kontrolní hlášení?
Nový plátce podává přiznání k DPH finančnímu úřadu každý měsíc, a to do 25 dnů po skončení měsíce. Daň je splatná týž den a při běžném převodu z účtu rozhoduje den, kdy peníze dorazí na účet finančního úřadu, ne den odeslání (§ 99 zákona o DPH, § 135 odst. 3, § 136 odst. 4 a § 166 zákona č. 280/2009 Sb., daňového řádu). Přiznání se podává elektronicky (§ 101a), a to i za měsíc, ve kterém žádná daň nevyšla (§ 101 odst. 3). Když 25. den padne na víkend nebo svátek, lhůta končí nejbližší pracovní den (§ 33 odst. 4 daňového řádu).
Kontrolní hlášení podává plátce, který měl plnění, jež se do hlášení uvádějí. Typicky když uskutečnil zdanitelné plnění v tuzemsku nebo když uplatňuje odpočet daně z přijaté faktury (§ 101c). Právnická osoba ho podává za každý kalendářní měsíc do 25 dnů po jeho skončení, plátce fyzická osoba ve stejné lhůtě jako přiznání (§ 101e).
| Ondřejovo období | Přiznání, kontrolní hlášení a platba daně |
|---|---|
| říjen 2026 (od 2. 10.) | do středy 25. 11. 2026 |
| listopad 2026 | do pondělí 28. 12. 2026 |
| prosinec 2026 | do pondělí 25. 1. 2027 |
Lhůta za listopad vychází na pondělí 28. 12., protože 25. a 26. 12. jsou svátky a 27. 12. neděle (§ 33 odst. 4 daňového řádu).
V prvním přiznání si za podmínek zákona můžete odečíst i DPH z nákupů za 12 měsíců před vznikem plátcovství, pokud jsou ke dni jeho vzniku stále součástí vašeho obchodního majetku (§ 79 odst. 1 a 7). Podrobněji to rozebírá článek o tom, kdy se stanete plátcem DPH.
Kdo dodává zboží z Česka do jiného státu EU osobám, které jsou tam registrované k dani, nebo jim poskytuje služby, jejichž místo plnění je podle základního pravidla v jejich státě a daň z nich přiznává příjemce, podává navíc souhrnné hlášení (§ 102 odst. 1 a § 9 odst. 1). Na čtvrtletní přiznání nový plátce hned přejít nemůže, podrobnosti jsou v otázkách na konci článku.
Kolik stojí opožděné kontrolní hlášení?
Za pozdní nebo nepodané kontrolní hlášení vznikají pokuty přímo ze zákona v pevné výši, úřad o jejich výši neuvažuje (§ 101h odst. 1 zákona o DPH):
| Co se stalo | Pokuta | Poloviční výše |
|---|---|---|
| hlášení podáte po lhůtě sami, bez výzvy | 1 000 Kč | — |
| podáte ho až po výzvě úřadu, v náhradní lhůtě | 10 000 Kč | 5 000 Kč |
| nepodáte následné hlášení na výzvu ke změně, doplnění či potvrzení údajů | 30 000 Kč | 15 000 Kč |
| nepodáte ho ani na výzvu úřadu | 50 000 Kč | 25 000 Kč |
Poloviční pokuty platí pro plátce fyzické osoby, plátce se čtvrtletním zdaňovacím obdobím a s.r.o. s jediným společníkem, který je fyzickou osobou (§ 101h odst. 2). Výzvu k podání v náhradní lhůtě musíte vyřídit do 5 dnů od jejího oznámení (§ 101g odst. 1). Pokuta 10 000 Kč nevzniká, pokud vám povinnost hlášení podat vůbec nevznikla a na výzvu odpovíte (§ 101h odst. 1 písm. b)). Pokuta nevzniká ani tehdy, když jde v kalendářním roce o první prodlení s podáním bez výzvy, nebo o první podání až v náhradní lhůtě po výzvě (§ 101j). O prominutí pokut 10 000, 30 000 a 50 000 Kč (případně jejich poloviny) lze požádat do 3 měsíců od právní moci platebního výměru a úřad je může zcela nebo zčásti prominout, když se nepodání dá ospravedlnit. Podaná žádost odkládá vykonatelnost platebního výměru (§ 101k). Nad to úřad uloží pokutu až 50 000 Kč tomu, kdo na výzvu neopraví chybné nebo neúplné údaje, a až 500 000 Kč tomu, kdo nesplněním povinností u kontrolního hlášení správu daně závažně ztěžuje nebo maří (§ 101h odst. 3 a 4).
Pozor na výzvy k odstranění pochybností. Kdo je dostává do datové schránky, musí odpovědět následným kontrolním hlášením do 17 dnů od dodání výzvy, jinak do 5 pracovních dnů od jejího oznámení (§ 101g odst. 3).
Pokuty z tabulky se neodvíjejí od toho, kolik daně chybí, ale od zmeškané lhůty nebo výzvy. Přiznání i kontrolní hlášení k DPH pro klienty připravujeme a podáváme a jejich termíny hlídáme za ně.
Proč zveřejnit bankovní účet?
Zveřejněný účet je důležitý kvůli vašim odběratelům: kdo z nich je plátce a zaplatí vám na nezveřejněný účet, může ručit za vaši nezaplacenou DPH. V přihlášce k registraci uvádíte všechny účty, které používáte pro podnikání, a sami určíte, které z nich úřad zveřejní v registru plátců (§ 96 a § 98 zákona o DPH). Když vám odběratel, který je plátcem a nakupuje pro své podnikání, zaplatí za zdanitelné plnění převodem na jiný než zveřejněný účet, má se za to, že věděl nebo vědět měl a mohl, že daň nebude úmyslně uhrazena. Odběratel to může vyvrátit, jinak za vaši nezaplacenou DPH z tohoto plnění ručí (§ 109 odst. 1 a odst. 2 písm. c) bod 2). Když žádný účet zveřejněný nemáte, týká se to každé takové platby převodem. Odběratel se může chránit i tím, že DPH z faktury zaplatí přímo na účet vašeho finančního úřadu (§ 109a).
Když účet později změníte nebo přidáte nový, podáváte do 15 dnů oznámení o změně registračních údajů, a to jen elektronicky (§ 127 odst. 1 daňového řádu, § 101a odst. 2 zákona o DPH).
Časté otázky
Musím vystavit daňový doklad i domácnosti? Zákon o DPH ukládá vystavit daňový doklad při dodání zboží nebo služby podnikateli nebo právnické osobě. U prodeje domácnostem jen ve zvláštních případech obchodu se zbožím mezi státy EU (§ 28 odst. 1). Daň z prodeje domácnosti ale přiznáváte stejně (§ 20a). Povinnosti podle jiných předpisů, například vůči spotřebitelům, tento článek neřeší.
Když v měsíci nic nevyfakturuji, musím něco podávat? Přiznání k DPH ano, plátce ho podává i za měsíc, kdy mu žádná daň nevznikla (§ 101 odst. 3). Kontrolní hlášení jen tehdy, když jste měli plnění, která se do něj uvádějí (§ 101c). Když vás ale úřad k podání vyzve, odpovídáte do 5 dnů kontrolním hlášením i v případě, že vám povinnost nevznikla (§ 101g odst. 1).
Kdy můžu přejít na čtvrtletní přiznání? Pro rok, ve kterém vás úřad zaregistroval, ani pro rok následující to nejde. Pro ten následující může úřad čtvrtletí z důvodů hodných zvláštního zřetele povolit, pokud o to požádáte do konce října roku registrace; taková žádost zároveň platí jako oznámení změny. Jinak platí obecné podmínky: obrat za předchozí rok nejvýše 15 000 000 Kč, nesmíte být nespolehlivým plátcem ani skupinou a změnu oznamujete do konce ledna (§ 99a odst. 1 a 3). Při registraci v roce 2026 se tato výjimka týká až roku 2027 a lhůta pro žádost končí v pondělí 2. 11. 2026, protože 31. říjen připadá na sobotu (§ 33 odst. 4 daňového řádu). Samotné podání žádosti přechod nezaručuje — rozhoduje správce daně.
Přiznání k DPH se od prvního dne plátcovství podává každý měsíc a většinou k němu přibude i kontrolní hlášení. Když chcete mít účetnictví nebo daňovou evidenci včetně DPH u někoho, kdo termíny hlídá, podívejte se, jak vedeme účetnictví pro podnikatele.
Máte k tomuto tématu dotaz?
Vyplňte formulář nebo nám rovnou zavolejte +420 732 143 732

Další podobné články
 Podnikatelé

 Podnikatelé
 OSVČ
